Resposta rápida
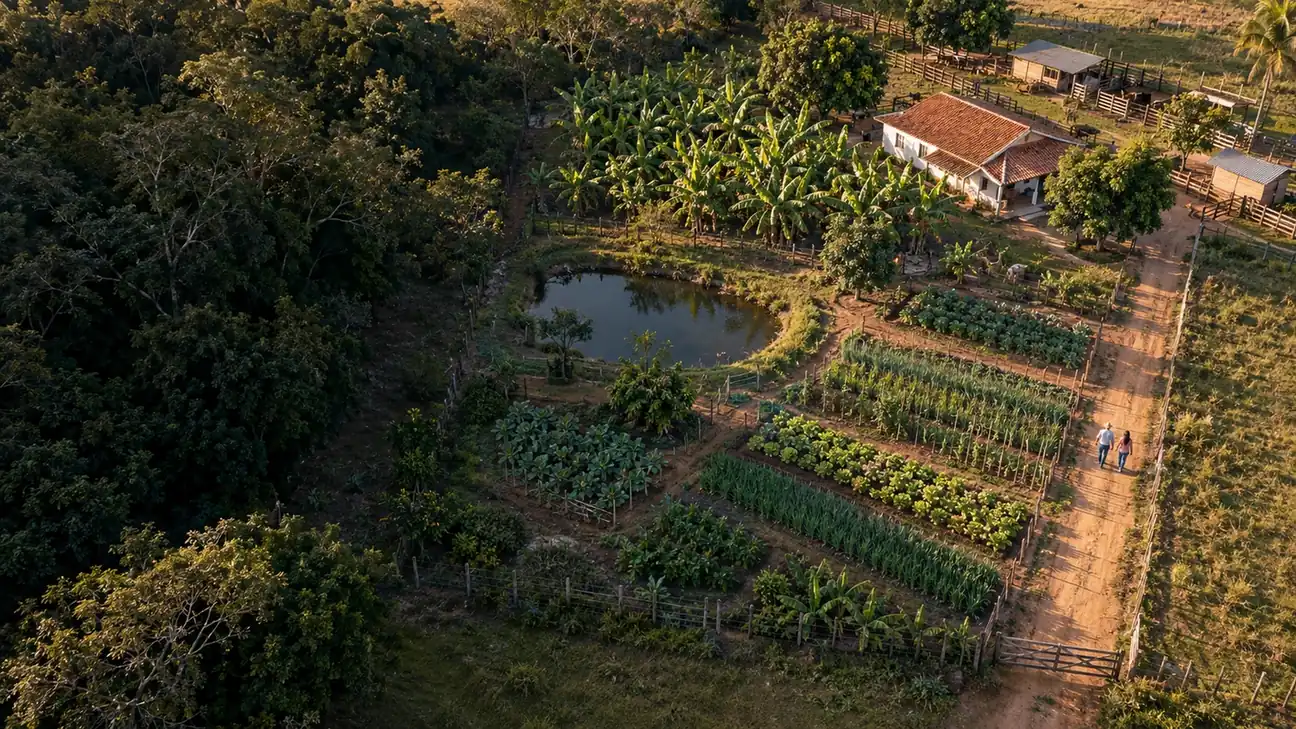
Pode, mas a pequena propriedade rural trabalhada pela família não pode ser penhorada para pagar dívidas da sua atividade produtiva, conforme o art. 5º, inciso XXVI, da Constituição e o art. 833 do CPC. Em regra, é pequena a área de até quatro módulos fiscais. A sede de moradia também pode ser protegida como bem de família. Fora desses requisitos, a terra pode ser penhorada.
Principais pontos
- A pequena propriedade rural, de até quatro módulos fiscais e trabalhada pela família, é impenhorável.
- Em imóvel rural maior, a Lei 8.009/1990 pode proteger a sede de moradia da família.
- Dívida feita para comprar o próprio imóvel e terra fora dos requisitos podem levar à penhora.
- A proteção precisa ser alegada no processo e provada com documentos, de preferência logo após a penhora.
O que diz a Constituição sobre a penhora da pequena propriedade rural
A Constituição Federal proíbe a penhora da pequena propriedade rural trabalhada pela família para pagar dívidas da atividade produtiva. A regra está no art. 5º, inciso XXVI, entre os direitos fundamentais, o que mostra a importância dada à terra que sustenta a família do campo.
O mesmo dispositivo diz que a pequena propriedade será definida em lei e que a lei deve prever meios de financiar seu desenvolvimento. Ou seja, a proteção não impede o produtor de tomar crédito, mas limita o que o credor pode tomar dele em caso de inadimplência.
O Código de Processo Civil repete a proteção no art. 833, inciso VIII, que lista a pequena propriedade rural, assim definida em lei, desde que trabalhada pela família, entre os bens impenhoráveis. Impenhorável quer dizer que o bem não pode ser apreendido pelo juiz para pagar a dívida em uma execução.
a pequena propriedade rural, assim definida em lei, desde que trabalhada pela família, não será objeto de penhora para pagamento de débitos decorrentes de sua atividade produtiva, dispondo a lei sobre os meios de financiar o seu desenvolvimento;
Quando a propriedade é considerada pequena: o papel do módulo fiscal
Em regra, a pequena propriedade rural é a área de até quatro módulos fiscais, parâmetro da Lei 8.629/1993, usado pelos tribunais para aplicar a impenhorabilidade. Módulo fiscal é uma unidade de medida em hectares fixada pelo Incra para cada município, e por isso o mesmo tamanho de terra pode ser pequeno em uma região e médio em outra. O artigo sobre o que é módulo rural e módulo fiscal mostra como fazer a conta.
O tamanho do módulo varia bastante pelo país: em alguns municípios é de poucos hectares, em outros passa de cem. Antes de qualquer discussão, vale consultar o valor do módulo no município onde o imóvel fica e conferir a área real na matrícula e no Cadastro Ambiental Rural.
O Supremo Tribunal Federal já admitiu que a proteção alcance mais de um terreno, desde que sejam contínuos e que a área somada fique abaixo de quatro módulos fiscais. Terrenos separados e distantes costumam receber análise própria, caso a caso.
| Requisito | O que significa na prática | Como costuma ser demonstrado |
|---|---|---|
| Área de até quatro módulos fiscais | A soma da área dos imóveis contínuos fica dentro do limite do município | Matrícula, CCIR, CAR e consulta do módulo fiscal do município |
| Trabalho da família | A família explora a terra diretamente, ainda que com ajuda eventual de terceiros | Notas de produtor, bloco de notas, declarações, fotos e testemunhas |
| Imóvel rural produtivo | A área é usada para lavoura, pecuária ou outra atividade rural | Registros de vendas, vacinação, insumos e financiamentos de custeio |
| Dívida que não é do próprio bem | A cobrança não decorre da compra do imóvel | Contrato que originou a dívida e destinação do crédito |
| Pedido feito no processo | A impenhorabilidade precisa ser levada ao juiz com provas | Petição na execução, embargos ou impugnação à penhora |
Bem de família no imóvel rural: a proteção da sede de moradia
Quando a família mora no imóvel rural, a Lei 8.009/1990 protege a sede de moradia e os móveis que a guarnecem, mesmo que a propriedade não seja pequena. É uma proteção diferente da pequena propriedade, voltada para a casa da família.
O art. 4º, § 2º, da Lei 8.009/1990 diz que, se a residência familiar for imóvel rural, a impenhorabilidade fica restrita à sede de moradia com seus bens móveis e, nos casos do art. 5º, XXVI, da Constituição, à área limitada como pequena propriedade rural. Assim, em uma fazenda grande, a casa pode ficar protegida enquanto o restante da área pode ser penhorado.
Na prática, isso costuma exigir o desmembramento ou a delimitação da área da sede no processo. A avaliação e o leilão passam a considerar apenas a parte penhorável, o que pede atenção à forma como o oficial e o perito descrevem o imóvel.
Quando a penhora da propriedade rural continua possível
A penhora é possível quando o imóvel não preenche os requisitos de pequena propriedade familiar, quando a dívida é do próprio bem ou quando se aplica uma das exceções da Lei 8.009/1990. Fora da proteção, a terra é um bem como outro qualquer na execução.
O art. 833, § 1º, do Código de Processo Civil diz que a impenhorabilidade não vale contra a execução de dívida relativa ao próprio bem, inclusive a contraída para comprá-lo. Já o art. 3º da Lei 8.009/1990 traz exceções ao bem de família, como o financiamento para construção ou compra do imóvel e a execução de hipoteca dada pelo casal ou pela entidade familiar como garantia real.
A hipoteca da pequena propriedade rural é um ponto debatido. Há decisões do Superior Tribunal de Justiça no sentido de que a proteção constitucional prevalece mesmo quando o pequeno produtor deu a terra em hipoteca, mas o resultado depende do caso concreto, do tipo de dívida e das provas sobre o tamanho da área e o trabalho da família.
Situações em que a terra costuma responder pela dívida
- Imóvel com área acima de quatro módulos fiscais, sem sede de moradia delimitada
- Terra arrendada a terceiros ou sem exploração pela família
- Dívida contraída para comprar o próprio imóvel
- Imóvel que não é a moradia da família e não se enquadra como pequena propriedade
- Alienação fiduciária do imóvel, em que a cobrança segue outro caminho e a discussão é diferente
Como provar que a terra é pequena e trabalhada pela família
Quem alega a impenhorabilidade precisa demonstrar, ao menos, o tamanho da área, e por isso o produtor deve reunir documentos sobre o imóvel e sobre o trabalho da família. A divisão do ônus de provar o trabalho familiar já foi discutida nos tribunais, o que torna prudente juntar provas desde o início.
A área é demonstrada por documentos do imóvel e pelo módulo fiscal do município. O trabalho familiar costuma ser mostrado com notas de venda da produção, cadastros em programas de agricultura familiar, declarações de sindicato, registros de vacinação do rebanho e depoimentos de vizinhos.
O pedido deve ser feito logo após a penhora, em petição no próprio processo ou nos embargos à execução. Quanto antes a questão chega ao juiz, menor o risco de a avaliação e o leilão avançarem. O artigo sobre o prazo dos embargos à execução explica como contar os dias dessa defesa.
Checklist de documentos
- Matrícula atualizada do imóvel e certificado de cadastro (CCIR)
- Recibo do Cadastro Ambiental Rural (CAR) com a área declarada
- Comprovante do valor do módulo fiscal do município
- Notas de produtor e comprovantes de venda da produção
- Declarações de sindicato, cooperativa ou cadastro de agricultura familiar
- Comprovantes de que a família reside ou trabalha no imóvel
O que fazer quando a fazenda já foi penhorada
Quando a penhora já foi feita, o caminho é pedir ao juiz que a desfaça com base na impenhorabilidade, apresentando as provas. Essa matéria pode ser discutida no processo de execução, sem esperar o leilão.
Além da impenhorabilidade, vale conferir a avaliação do imóvel, o valor cobrado e a regularidade do título. Uma defesa em execução rural costuma combinar esses pontos com uma proposta de renegociação, alongamento ou substituição da garantia, conforme a situação financeira do produtor.
Se houver leilão marcado, o tempo é curto. Nesses casos, a análise deve começar pela data do leilão, pelas intimações recebidas e pela possibilidade de pedir a suspensão do ato enquanto o juiz examina a proteção da terra.
Serviços relacionados
Impenhorabilidade da pequena propriedade rural
Entenda quando a área da família não pode ser penhorada e quais provas sustentam essa proteção.
Defesa em execução rural
Quando o crédito rural vira execução e a propriedade entra em risco
Defesa contra leilão de fazenda
Quando a execução ameaça levar a propriedade rural a hasta pública
Perguntas frequentes
A pequena propriedade rural pode ser penhorada por dívida de banco?
Em regra, não, se a área for de até quatro módulos fiscais e trabalhada pela família, conforme a Constituição e o art. 833, VIII, do CPC. A exceção mais clara é a dívida feita para comprar o próprio imóvel.
Quantos hectares tem um módulo fiscal?
Depende do município, porque o Incra fixa um valor diferente para cada um. Por isso, a mesma área pode ser pequena propriedade em uma cidade e média propriedade em outra.
Se eu arrendar parte da terra, perco a proteção?
Pode perder, porque a lei exige que a terra seja trabalhada pela família. O arrendamento parcial é analisado no caso concreto, considerando quanto da área continua sob exploração familiar.
A casa da fazenda pode ser penhorada?
Se for a moradia da família, a sede costuma ser protegida pela Lei 8.009/1990, mesmo em imóvel grande. O restante da área, fora da pequena propriedade, pode responder pela dívida.
Preciso esperar o leilão para alegar impenhorabilidade?
Não. A impenhorabilidade pode ser levada ao juiz logo depois da penhora, com documentos que comprovem a área e o trabalho da família, o que reduz o risco de o leilão avançar.
Como é feita a análise de um caso de penhora de terra?
A Marianne Andrade Advocacia confere a matrícula, o módulo fiscal do município, a origem da dívida e as provas do trabalho familiar. Com isso, avalia se cabe pedir a liberação da penhora e quais medidas acompanham esse pedido.

Fontes consultadas
- Constituição Federal, art. 5º, XXVI (Planalto)
- Código de Processo Civil, Lei nº 13.105/2015, art. 833 (Planalto)
- Lei nº 8.009/1990, bem de família (Planalto)
Este artigo tem caráter informativo e não substitui a análise individual de um advogado. Cada caso depende dos documentos, dos prazos e das circunstâncias.